Butuh modal untuk mengembangkan usaha kecil? Kredit Usaha Rakyat (KUR) dari BRI adalah salah satu pinjaman paling murah yang tersedia untuk pelaku UMKM di Indonesia, dengan bunga mulai 3 persen per tahun. Kalau kamu sedang mencari panduan kur bri 2026 syarat tabel angsuran yang lengkap dan mudah dipahami, artikel ini merangkum semuanya supaya kamu bisa menyiapkan dokumen dan perhitungan sebelum datang ke bank.
Catatan penting: ketentuan KUR mengikuti kebijakan pemerintah yang bisa berubah setiap tahun. Angka dan simulasi di artikel ini disusun berdasarkan ketentuan yang berlaku dan terverifikasi per Oktober 2026, serta diberi label estimasi di mana diperlukan. Untuk keputusan final, selalu konfirmasi ke kantor BRI atau situs resmi BRI sebelum mengajukan.
Apa Itu KUR BRI dan Siapa yang Bisa Mengajukan
KUR adalah program pembiayaan bersubsidi dari pemerintah untuk usaha mikro, kecil, dan menengah. BRI adalah salah satu bank penyalur terbesarnya. Karena bunganya disubsidi, cicilannya jauh lebih ringan dibanding kredit komersial biasa.
KUR BRI bisa diajukan oleh warga negara Indonesia yang memiliki usaha produktif, baik perorangan maupun badan usaha kecil. Usahanya harus sudah berjalan dan menghasilkan, bukan sekadar rencana di atas kertas. Karyawan yang ingin membuka usaha sampingan juga bisa mengajukan, selama memenuhi syarat usaha yang ditentukan.
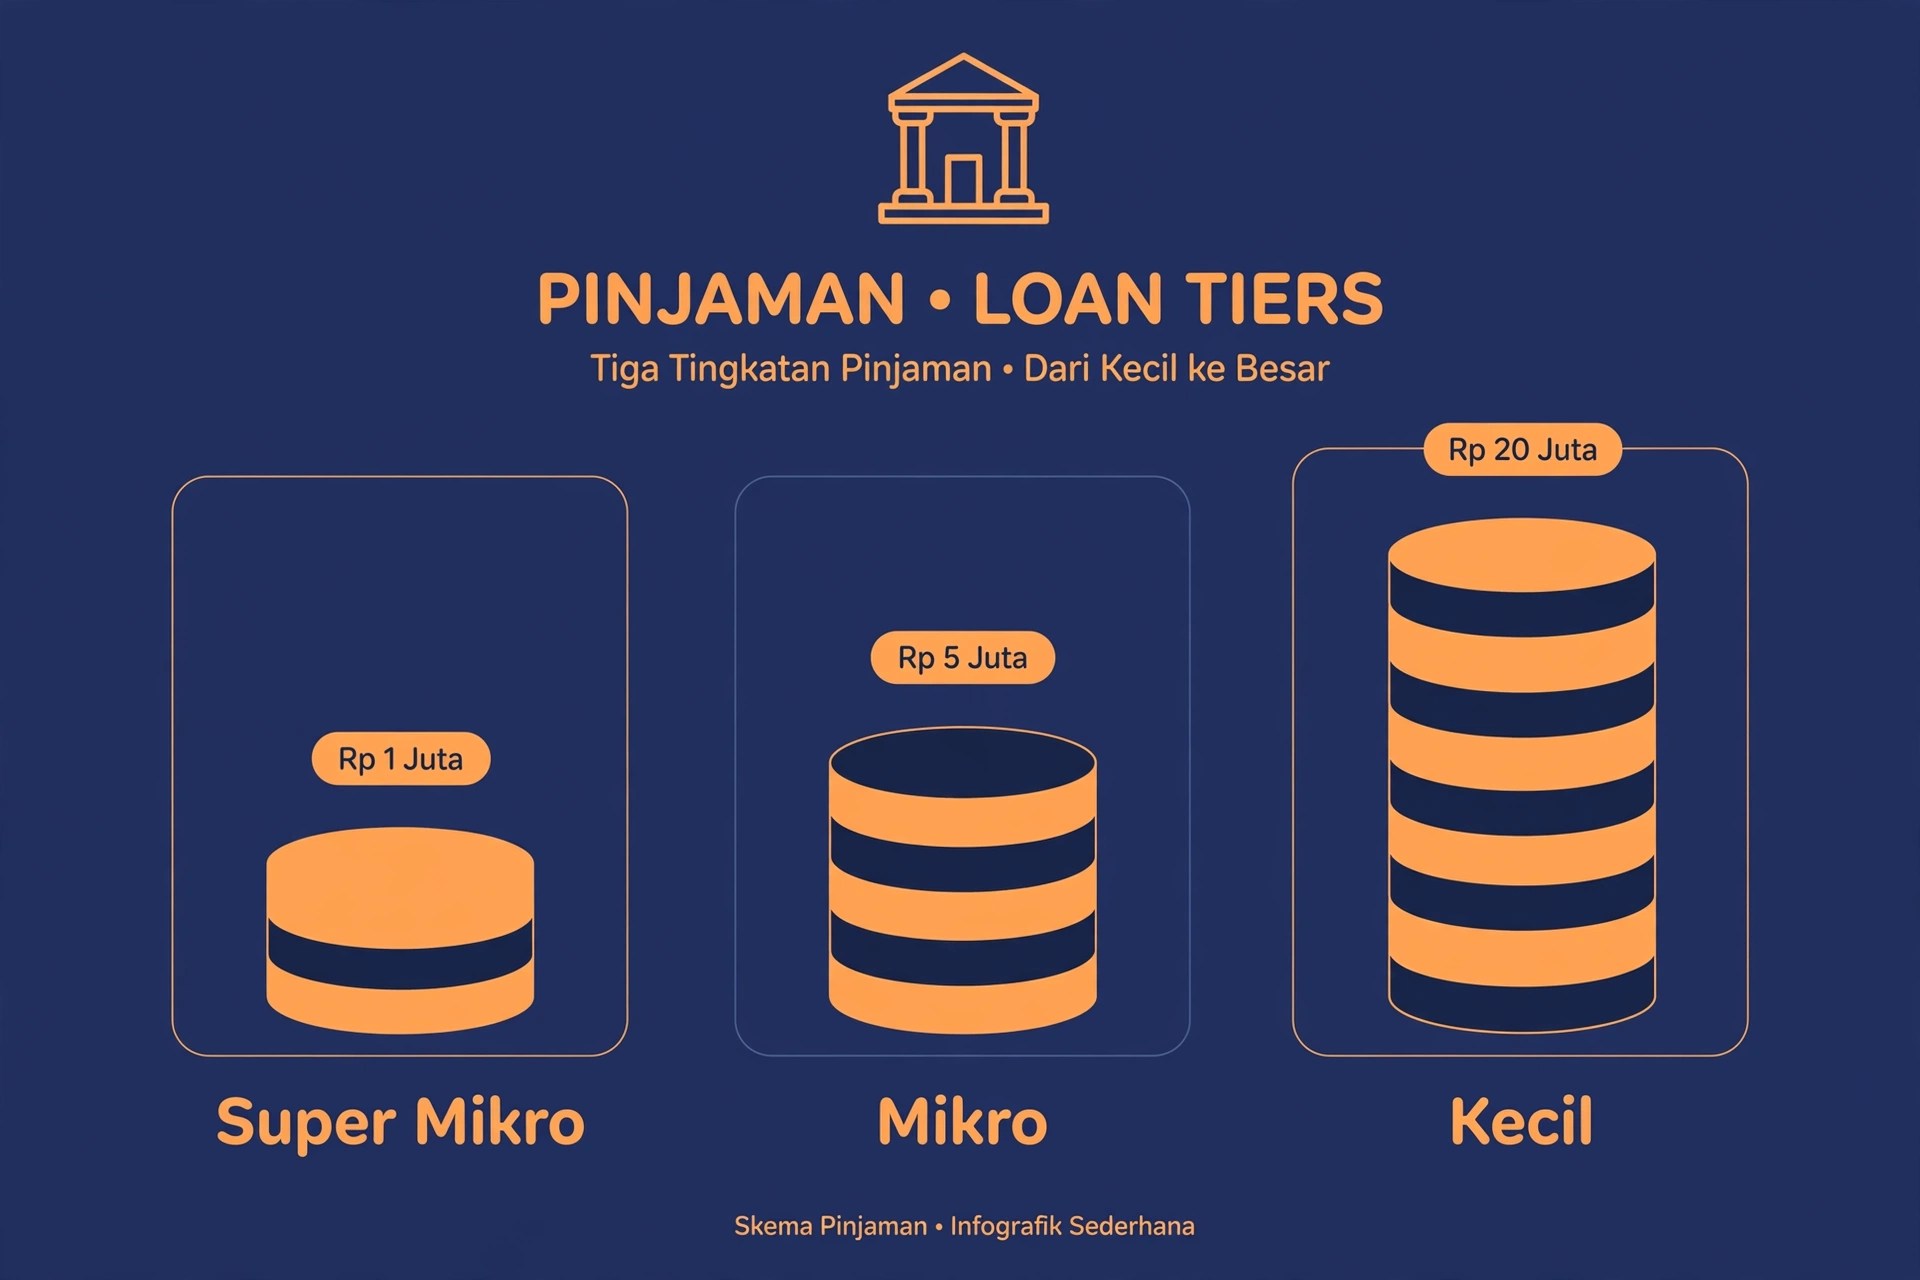
Jenis KUR BRI 2026: Super Mikro, Mikro, dan Kecil
BRI membagi KUR ke dalam tiga jenis berdasarkan plafon pinjaman. Memahami perbedaannya membantumu memilih skema yang tepat dan menyiapkan dokumen yang sesuai.
| Jenis KUR | Plafon Pinjaman | Suku Bunga Efektif/Tahun | Agunan Tambahan |
|---|---|---|---|
| KUR Super Mikro | Hingga Rp10 juta | 3 persen | Tidak wajib |
| KUR Mikro | Rp10 juta sampai Rp100 juta | 6 persen (pengajuan pertama) | Tidak wajib |
| KUR Kecil | Rp100 juta sampai Rp500 juta | 6 persen (pengajuan pertama) | Wajib |
Beberapa penjelasan penting dari tabel di atas:
KUR Super Mikro dirancang untuk usaha paling kecil, termasuk usaha rintisan dan usaha rumah tangga yang produktif. Bunganya paling ringan, hanya sekitar 3 persen per tahun, dan usaha yang belum genap berjalan 6 bulan masih bisa dipertimbangkan selama mengikuti pendampingan atau memiliki anggota keluarga yang sudah memiliki usaha aktif.
KUR Mikro adalah jenis yang paling banyak diajukan, cocok untuk pedagang pasar, pemilik warung, pelaku usaha kuliner rumahan, dan UMKM aktif lainnya. Untuk plafon sampai Rp100 juta, umumnya tidak diminta agunan tambahan. Jaminan utamanya adalah usaha yang dibiayai itu sendiri.
KUR Kecil ditujukan untuk usaha yang sudah lebih mapan dan membutuhkan modal besar, sampai Rp500 juta. Pada level ini bank mewajibkan agunan tambahan, misalnya sertifikat tanah, BPKB kendaraan, atau deposito, yang nilainya meng-cover plafon pinjaman.
Perlu diketahui juga, suku bunga KUR Mikro dan KUR Kecil bersifat berjenjang berdasarkan riwayat pengajuan. Pengajuan pertama dikenakan 6 persen per tahun, pengajuan kedua 7 persen, pengajuan ketiga 8 persen, dan pengajuan keempat dan seterusnya 9 persen per tahun. Jadi semakin sering mengajukan, bunganya semakin naik. Pertimbangkan hal ini saat menentukan besar plafon yang benar-benar dibutuhkan.
Syarat Pengajuan KUR BRI 2026: Dokumen, Ketentuan, dan Perkiraan Angsuran
Agar pengajuanmu tidak bolak-balik, siapkan dokumen dan penuhi ketentuan berikut sebelum berangkat.
Persyaratan umum
- Warga Negara Indonesia.
- Berusia minimal 21 tahun, atau sudah menikah.
- Memiliki usaha yang sudah berjalan aktif minimal 6 bulan (khusus Super Mikro bisa kurang dari 6 bulan dengan syarat pendampingan).
- Tidak sedang menerima kredit produktif dari bank lain. Kredit konsumsi seperti KPR atau kredit kendaraan yang lancar umumnya tidak menjadi masalah.
- Riwayat kredit bersih, tidak bermasalah di SLIK OJK (dulu dikenal sebagai BI Checking).
Dokumen yang wajib disiapkan
- KTP elektronik dan Kartu Keluarga.
- Surat izin usaha: NIB (Nomor Induk Berusaha) atau Surat Keterangan Usaha (SKU) dari kelurahan atau desa.
- NPWP, wajib untuk pengajuan plafon di atas Rp50 juta.
- Akta nikah, jika sudah menikah.
- Foto tempat usaha.
- Untuk KUR Kecil: dokumen agunan tambahan (sertifikat tanah, BPKB, atau deposito) dan umumnya diminta kepesertaan BPJS Ketenagakerjaan.
Tips praktis: fotokopi semua dokumen rangkap dua dan simpan versi digitalnya di HP. Petugas bank sering meminta salinan tambahan saat proses verifikasi, dan memiliki cadangan mempercepat semuanya. Sambil menyiapkan dokumen, ada baiknya kamu juga memperkirakan kemampuan angsuran bulanan memakai tabel simulasi di bagian bawah artikel ini, supaya plafon yang diajukan realistis dengan arus kas usahamu.
Tabel Angsuran KUR BRI 2026: Simulasi Cicilan per Plafon
Tabel di bawah ini adalah simulasi estimasi cicilan bulanan memakai rumus anuitas dengan asumsi bunga 6 persen efektif per tahun (skema pengajuan pertama KUR Mikro dan KUR Kecil). Angka aktual bisa berbeda tergantung hasil analisis kredit dan kebijakan kantor cabang. Gunakan tabel ini untuk merencanakan arus kas, bukan sebagai angka pasti.
Simulasi KUR Super Mikro (bunga 3 persen per tahun)
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan |
|---|---|---|---|
| Rp1 juta | Rp84.694 | Rp42.981 | Rp29.081 |
| Rp5 juta | Rp423.468 | Rp214.906 | Rp145.406 |
| Rp10 juta | Rp846.937 | Rp429.812 | Rp290.812 |
Simulasi KUR Mikro (bunga 6 persen per tahun)
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan | 48 Bulan | 60 Bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp860.664 | Rp443.206 | Rp304.219 | Rp234.850 | Rp193.328 |
| Rp25 juta | Rp2.151.661 | Rp1.108.015 | Rp760.548 | Rp587.126 | Rp483.320 |
| Rp50 juta | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 | Rp1.174.251 | Rp966.640 |
| Rp100 juta | Rp8.606.643 | Rp4.432.061 | Rp3.042.194 | Rp2.348.503 | Rp1.933.280 |
Simulasi KUR Kecil (bunga 6 persen per tahun)
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan | 48 Bulan | 60 Bulan |
|---|---|---|---|---|---|
| Rp150 juta | Rp12.909.964 | Rp6.648.092 | Rp4.563.291 | Rp3.522.754 | Rp2.899.920 |
| Rp300 juta | Rp25.819.929 | Rp13.296.183 | Rp9.126.581 | Rp7.045.509 | Rp5.799.840 |
| Rp500 juta | Rp43.033.215 | Rp22.160.305 | Rp15.210.969 | Rp11.742.515 | Rp9.666.401 |
Cara membaca tabel: pilih plafon yang kamu butuhkan, lalu lihat cicilan per tenor. Aturan praktisnya, total cicilan idealnya tidak melebihi 30 sampai 40 persen dari keuntungan bersih usaha per bulan. Jika keuntungan bersih warungmu Rp5 juta per bulan, cicilan yang aman berada di kisaran Rp1,5 sampai Rp2 juta. Dari tabel, itu setara plafon sekitar Rp50 juta dengan tenor 36 bulan, atau Rp25 juta dengan tenor 12 bulan.
Ingat juga perbedaan tenor untuk jenis penggunaan dana. Kredit Modal Kerja (untuk operasional seperti beli bahan baku) umumnya berjangka lebih pendek, sedangkan Kredit Investasi (untuk beli mesin atau renovasi tempat usaha) bisa sampai 5 tahun.
Cara Pengajuan KUR BRI: Online dan Offline
Ada dua jalur pengajuan, dan keduanya sama-sama valid.
Pengajuan online
- Buka laman resmi pengajuan KUR di kur.bri.co.id melalui browser HP atau laptop.
- Isi formulir pengajuan dengan data diri dan data usaha secara lengkap dan jujur.
- Unggah dokumen yang diminta sesuai ketentuan di formulir.
- Tunggu verifikasi awal dari pihak BRI. Jika lolos seleksi awal, kamu akan dihubungi untuk survei usaha.
- Datang ke kantor BRI terdekat untuk verifikasi lanjutan dan pencairan setelah pengajuan disetujui.
Pengajuan langsung ke kantor cabang
- Datang ke kantor cabang BRI terdekat dengan membawa semua dokumen yang sudah disiapkan.
- Ambil antrean ke bagian kredit atau customer service dan sampaikan ingin mengajukan KUR.
- Isi formulir pengajuan yang diberikan petugas.
- Petugas akan menjadwalkan survei ke lokasi usaha untuk menilai kelayakan.
- Jika disetujui, tanda tangani akad kredit dan dana dicairkan ke rekening BRI.
Catatan: meskipun pengajuan dilakukan online, debitur tetap wajib datang ke kantor BRI untuk proses pencairan. Jadi siapkan waktu untuk satu sampai dua kali kunjungan.
Tips Agar Pengajuan KUR Lebih Mudah Disetujui
Bank menilai kelayakan usaha, bukan sekadar kelengkapan dokumen. Beberapa hal yang terbukti membantu:
- Pastikan usaha benar-benar aktif. Ada transaksi rutin, stok tersedia, dan tempat usaha terawat. Petugas survei memperhatikan hal ini.
- Gunakan rekening BRI sebagai rekening usaha. Arus kas yang tercatat di BRI memudahkan analis menilai kesehatan keuanganmu.
- Buat catatan arus kas sederhana. Buku catatan pemasukan dan pengeluaran harian, meski ditulis tangan, menunjukkan usaha dikelola dengan serius.
- Ajukan plafon sesuai kemampuan. Pengajuan yang cicilannya masuk akal dibanding omzet jauh lebih mudah disetujui daripada plafon maksimal yang memberatkan.
- Jaga riwayat kredit. Lunasi atau lancarkan cicilan lain sebelum mengajukan, dan pastikan tidak ada tunggakan yang tercatat di SLIK OJK.
FAQ Seputar KUR BRI 2026
1. Apakah KUR BRI 2026 dikenakan biaya administrasi dan provisi?
Tidak. KUR BRI tidak membebankan biaya administrasi maupun provisi, sehingga dana yang diterima sesuai dengan plafon yang disetujui.
2. Berapa lama proses pengajuan KUR BRI sampai dana cair?
Bervariasi tergantung kelengkapan dokumen dan antrean di cabang, umumnya antara satu sampai tiga minggu sejak pengajuan lengkap hingga pencairan, termasuk tahap survei usaha.
3. Apakah pengajuan KUR BRI bisa ditolak?
Bisa. Penolakan umumnya disebabkan usaha belum memenuhi syarat minimal, riwayat kredit bermasalah di SLIK OJK, sedang memiliki kredit produktif di bank lain, atau hasil survei menilai usaha belum layak dibiayai.
4. Apakah bisa mengajukan KUR BRI kedua setelah yang pertama lunas?
Bisa, dan banyak debitur melakukannya untuk pengembangan usaha tahap berikutnya. Perhatikan bahwa suku bunga pengajuan kedua naik menjadi 7 persen per tahun, lalu 8 persen untuk pengajuan ketiga.
5. Di mana saya bisa memastikan ketentuan KUR BRI yang paling baru?
Melalui kantor cabang BRI terdekat, layanan contact BRI, atau laman resmi BRI. Jangan mengandalkan sepenuhnya pada brosur lama atau informasi dari pihak yang tidak resmi, karena ketentuan dapat diperbarui mengikuti kebijakan pemerintah.
Kesimpulan
KUR BRI 2026 memberi tiga pilihan sesuai skala usaha: Super Mikro sampai Rp10 juta dengan bunga 3 persen, Mikro Rp10 sampai Rp100 juta, dan Kecil Rp100 sampai Rp500 juta dengan bunga berjenjang mulai 6 persen. Kunci pengajuan yang lancar adalah dokumen lengkap, usaha yang benar-benar aktif, dan plafon yang realistis terhadap arus kas. Tabel simulasi di atas bisa kamu pakai untuk menghitung cicilan sebelum memutuskan.
Selain KUR, pemerintah juga menyalurkan berbagai program bantuan lain yang pendaftarannya kini bisa dipantau secara online. Baca juga panduan Cara Cek BSU BPJS Ketenagakerjaan 2026 di blog ini untuk memahami cara mengecek status kepesertaan program bantuan pemerintah lewat HP.